1. 배달 매출과 정산 입금액은 어떻게 맞추나요?
통장에 들어온 정산금은 매출이 아니라 수수료를 뺀 뒤의 잔액입니다. 그런데 이 입금액을 매출 칸에 적고, 정산서의 수수료를 비용 칸에서 또 빼는 가게가 적지 않습니다. 같은 돈이 두 번 빠지니 장부에는 없는 적자가 생기죠.
예시 매장으로 보면 이렇습니다. 월 600건에 주문당 20,000원이면 매출은 12,000,000원입니다. 정산서에서 이용료 720,000원과 매장 부담 배달비 1,440,000원이 빠져, 통장에는 9,840,000원이 들어옵니다.
이 9,840,000원을 매출로 적고 2,160,000원을 비용으로 다시 빼면 매출이 7,680,000원으로 줄어듭니다. 여기서 재료·포장 등 4,440,000원과 고정비 5,400,000원을 빼면 2,160,000원 적자가 찍히죠. 바르게 계산하면 이 달은 딱 손익분기, 0원입니다.
그래서 자료마다 역할을 나눕니다. 주문·매출 내역에서는 판매 금액을, 정산서에서는 공제 항목을, 통장에서는 입금 시점만 봅니다. 기간은 마감된 한 달로 잡고, 다음 달에 입금됐어도 이번 달 주문의 정산이면 같은 묶음에 넣습니다.
| 자료 | 확인할 내용 | 바로 사용하면 생길 수 있는 착오 |
|---|---|---|
| 주문·매출 내역 | 주문일, 상품 매출, 매장 부담 할인, 환불 | 고객 결제 총액에 매장 매출이 아닌 금액이 섞여 있는지 확인하지 않음 |
| 플랫폼 정산서 | 매출 대상 기간, 공제 항목, 지원금·조정 항목, 정산 예정액 | 공제 후 금액에서 동일 수수료·배달비를 다시 차감함 |
| 통장 입금 내역 | 실제 입금일과 정산서별 입금액 | 입금 시점 차이를 영업 손익의 변화로 오해함 |
쿠팡이츠 사업자 약관의 정산 조항처럼 플랫폼 약관은 판매대금에서 이용료 등을 뺀 잔액을 지급한다고 적어 둡니다. 어느 플랫폼이든 원칙은 같습니다. 할인·환불을 반영한 주문 매출을 먼저 적고, 정산서에 나온 중개·결제·배달 관련 비용을 각각 한 번씩만 뺍니다.
부가세 기준은 계산 시작 전에 고정합니다
이 글의 표는 매출과 비용을 모두 부가세 제외 금액으로 적은 관리용 계산입니다. 증빙에서 공급가액과 세액이 나뉘어 있으면 공급가액을 씁니다. 모든 비용을 한꺼번에 1.1로 나누면 세액이 없는 항목까지 깎여 버리니 피하는 편이 낫습니다.
공급가액과 세액은 쿠팡이츠의 세금계산서·매출내역서 안내처럼 사업자용 화면에서 받은 자료에 나옵니다. 정산서 공제액과 비용 자료 금액이 서로 다르면 더하기 전에 대상 기간과 세액 기준부터 맞춥니다.
2. 배달 주문당 변동비는 어떻게 나누나요?
주문당 공헌이익은 주문 한 건이 월 고정비를 메우는 데 보탤 수 있는 돈입니다. 주문 매출에서 그 주문 때문에 늘어난 비용만 뺀 금액이라, 임대료나 상시 인건비까지 뺀 순이익과는 다릅니다.
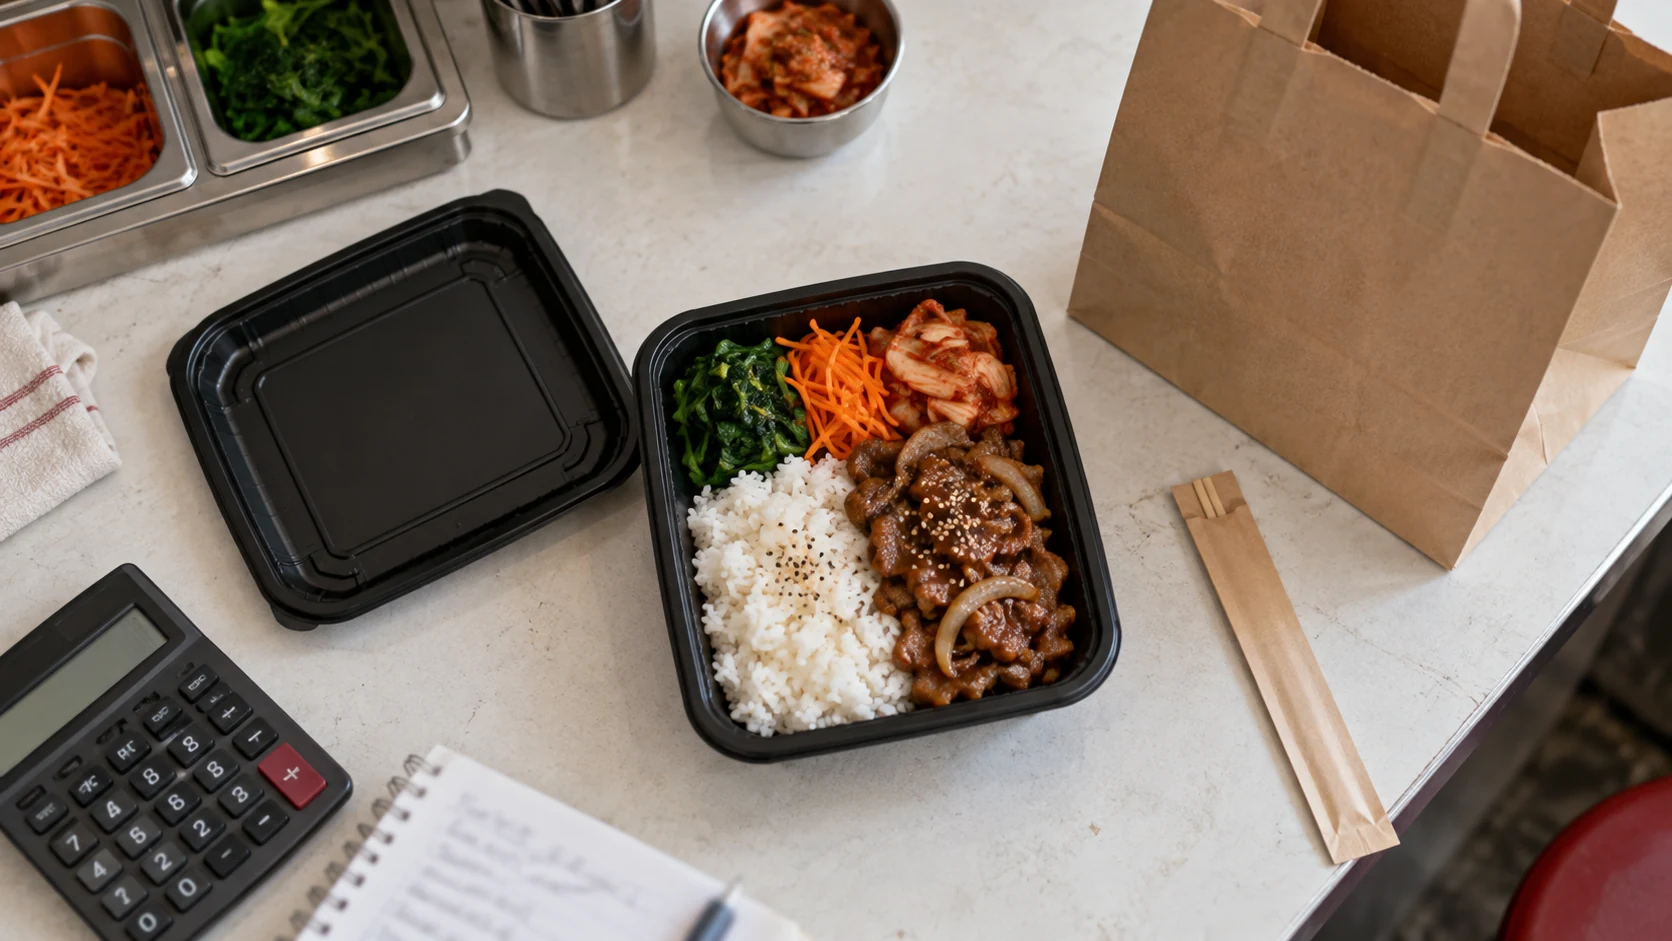
그 주문 때문에 늘어난 비용이 변동비입니다. 예시 매장의 대표 메뉴를 하나 뜯어 보죠. 제육덮밥 2인 세트 20,000원 한 건에 들어가는 재료와 포장은 이렇게 나뉩니다.
재료는 돼지고기 300g 3,000원, 쌀 2인분 800원, 양파·양배추·대파 900원, 고추장·마늘 등 양념 500원, 계란·김 500원, 김치·단무지 300원으로 합계 6,000원입니다. 포장은 덮밥 용기 2개 500원, 반찬 용기 2개 150원, 봉투 100원, 수저·물티슈 50원으로 800원이죠.
여기에 매장 부담 배달비, 주문마다 붙는 중개·결제 이용료, 매장 부담 할인이 더해집니다. 할인은 순매출에서 빼든 비용으로 더하든 한 곳에서만 처리합니다. 재료비는 매입액이 아니라 그 달에 실제로 쓴 양으로 잡아야 하니 재고 증감과 폐기도 같이 봅니다.
| 항목 | 분류할 때의 질문 | 중복·누락 점검 |
|---|---|---|
| 재료·포장 | 판매량이 늘면 함께 늘어나는가? | 구매액과 재고 증감을 함께 보고 판매에 사용된 비용으로 정리 |
| 중개·결제 등 이용료 | 실제 계약·정산서상 어떤 매출 기준에 연동되는가? | 공제 후 입금액 기준에서 재차 차감하지 않음 |
| 매장 부담 배달비 | 주문별 실제 부담액을 확인할 수 있는가? | 고객 부담·플랫폼 지원분과 구분 |
| 할인·쿠폰 | 누가 부담했고 매출에 이미 반영했는가? | 매장 부담만 반영하고 순매출 차감 또는 비용 중 한 곳에서 처리 |
| 광고 | 월 정액인가, 클릭·주문 등 이용량에 따라 달라지는가? | 한 달 광고비를 고정비와 주문당 비용에 동시에 넣지 않음 |
| 인건비·공과금 | 현재 인력·설비 범위에서 주문 증가와 함께 추가되는가? | 고정·변동 부분을 나누되 전체 비용 합계는 원자료와 일치 |
인건비와 공과금은 이름만 보고 고정비로 묶지 않는 편이 좋습니다. 1인 운영이면 당장 직원 인건비는 없지만, 주문이 처리 한계를 넘어 아르바이트 한 명이 붙는 순간 비용 구조가 바뀌죠. 지금 인력으로 소화할 수 있는 주문 범위를 숫자로 적어 두고, 그 범위를 넘는 안을 볼 때만 인건비를 다시 계산합니다.
3. 배달 주문 한 건에 얼마가 남는지 계산해 보기
아래 표는 특정 플랫폼이나 매장의 실제 가격·수수료가 아닌 가정 계산입니다. 예시 매장의 주문 매출은 할인·환불을 반영한 20,000원, 변동비는 2절의 재료·포장에 배달비와 이용료를 더한 11,000원입니다. 할인은 매출에 이미 들어 있으니 비용에서 다시 빼지 않습니다.
| 기호·항목 | 가정 금액 | 실제 매장에서 가져올 자료 |
|---|---|---|
| P · 할인·환불 반영 후 주문 매출 | 20,000원 | 같은 기간 주문·매출 내역 |
| 재료 사용 비용 | 6,000원 | 사용량·재고·폐기 기록 |
| 용기·봉투 등 포장 | 800원 | 주문별 포장 구성과 매입 자료 |
| 매장 부담 배달비 | 2,400원 | 실제 주문별 부담액 |
| 주문 연동 이용료 묶음 | 1,200원 | 계약·정산서상 중개·결제 등 비용을 중복 없이 합산 |
| 기타 주문 연동 비용 | 600원 | 해당 매장에서 실제 발생하는 항목만 |
| V · 변동비 합계 | 11,000원 | 6,000 + 800 + 2,400 + 1,200 + 600 |
| C · 주문당 공헌이익 | 9,000원 | P − V = 20,000 − 11,000 |
| 공헌이익률 | 45% | C ÷ P = 9,000 ÷ 20,000 |
주문 한 건에 9,000원이 남지만 이 돈은 아직 사장님 몫이 아닙니다. 임대료 등 월 고정비를 메우는 데 들어가는 몫이고, 고정비가 다 빠진 뒤부터가 이익이죠. 자주 팔리는 메뉴 구성이 바뀌면 이 9,000원 자리의 숫자도 같이 움직입니다.
내 매장 숫자를 넣을 때는 변동비 합계에 주문 수를 곱한 금액이 그 달 매입·정산 자료의 비용 합계와 비슷한지만 맞춰 봅니다. 크게 다르면 어느 항목이 빠졌거나 두 번 들어간 겁니다.
4. 월 고정비로 하루 필요 주문 수는 어떻게 계산하나요?
이제 월 고정비를 모읍니다. 임차료, 상시 인력 비용, 정액 이용료, 매달 정해 놓고 쓰는 광고비처럼 주문 수와 무관하게 나가는 돈입니다. 장비를 샀다면 구입 대금과 감가상각 중 하나만 손익표에 넣고, 할부·대출 상환은 현금 일정으로 따로 적습니다. 손익분기점과 통장 잔액은 다른 숫자입니다.
주문당 공헌이익 C = 주문 매출 P − 주문당 변동비 V
월 손익분기 주문 수 = 월 고정비 F ÷ C
하루 필요 주문 수 = 월 고정비 F ÷ C ÷ 실제 영업일 D
필요한 주문 수는 올림합니다. P가 양수이고 C가 0보다 클 때 계산합니다. C가 0 이하라면 주문을 늘려 같은 비용 구조의 고정비를 충당하는 손익분기 주문 수를 구할 수 없습니다.
| 항목 | 가정과 계산 | 결과 |
|---|---|---|
| 월 고정비 F | 5,400,000원 | 실제 매장 고정비로 교체할 입력값 |
| 월 손익분기 주문 수 | 5,400,000 ÷ 9,000 | 600건 |
| 월 손익분기 매출 | 600 × 20,000 | 12,000,000원 |
| 월 영업일 D | 30일 가정 | 휴무일을 제외한 실제 영업일로 교체 |
| 하루 필요 주문 수 | 600 ÷ 30 | 20건 |
하루 20건은 평균일 뿐이고 실제로는 점심과 저녁 피크에 몰려 들어옵니다. 예시 매장에서 저녁 피크 90분에 하루 주문의 40%인 8건이 들어온다고 보면, 약 11분마다 한 건씩 조리와 포장을 끝내야 하죠. 1인 운영에서 그 속도가 나오는지는 사장님이 가장 잘 아십니다.
여러 메뉴를 팔면 메뉴별 공헌이익을 주문 비중으로 가중 평균합니다. 주문의 60%가 9,000원, 40%가 4,000원을 남긴다면 평균은 7,000원이고, 5,400,000 ÷ 7,000을 올림한 772건이 손익분기 주문 수입니다. 메뉴 비중이 흔들리면 이 숫자도 함께 흔들립니다.
20건을 넘겼다고 사장님 월급까지 나온 것은 아닙니다. 대표자 보상이나 목표 이익을 고정비에 넣었는지 봐야 하죠. 목표 이익 900,000원을 더하면 (5,400,000 + 900,000) ÷ 9,000 = 월 700건이고, 30일로 나누면 약 23.33건이니 하루 24건으로 올림합니다.
계산 결과를 운영 목표로 옮기기 전에 세 가지만 짚습니다.
- C가 0원 이하라면 주문을 늘려도 적자가 커집니다. 판매가, 재료·포장비, 할인 부담부터 손봅니다.
- 필요 주문 수가 처리 용량보다 크면 추가 인력·설비 비용을 고정비나 변동비에 넣고 다시 계산합니다.
- 손익분기 주문 수를 채웠다면 넣어 둔 고정비를 메운 수준입니다. 대출 원금과 세금은 현금 계획에서 따로 봅니다.
5. 할인·광고·객단가를 바꾸면 주문 수는 어떻게 달라지나요?
할인을 붙이기 전에 한 건에 얼마가 남는지부터 다시 세어야 합니다. 예상 매출을 먼저 올려 적으면 계산이 늘 낙관적으로 나오죠. 아래 표는 기본 계산에서 조건 하나씩만 바꾼 비교이고, 주문이 얼마나 늘지 예측한 표는 아닙니다.
| 가정 상황 | 주문 매출 P / 변동비 V | 공헌이익 C / 월 고정비 F | 월 필요 주문 수 | 30일 기준 하루 필요 주문 수 |
|---|---|---|---|---|
| 기본 | 20,000 / 11,000원 | 9,000 / 5,400,000원 | 600건 | 20건 |
| 매장 부담 할인 1,000원 추가, 다른 비용 동일 | 19,000 / 11,000원 | 8,000 / 5,400,000원 | 675건 | 23건 |
| 월 정액 광고비 600,000원 추가, 주문 조건 동일 | 20,000 / 11,000원 | 9,000 / 6,000,000원 | 667건 | 23건 |
| 객단가 3,000원 증가, 재료 등 변동비 1,000원 증가 | 23,000 / 12,000원 | 11,000 / 5,400,000원 | 491건 | 17건 |
| 위 추가 할인과 정액 광고를 함께 적용 | 19,000 / 11,000원 | 8,000 / 6,000,000원 | 750건 | 25건 |
쿠폰 행을 말로 풀면 이렇습니다. 예시 매장이 1,000원 쿠폰을 매장 부담으로 걸면 한 건에 남는 돈이 9,000원에서 8,000원이 됩니다. 전에는 600건이면 고정비가 빠졌는데, 이제는 675건을 팔아야 같은 자리에 섭니다. 쿠폰 덕에 주문이 75건, 즉 12.5% 넘게 늘지 않으면 전보다 손해라는 뜻입니다.
광고 행은 월 정액 600,000원을 고정비에만 더했습니다. 같은 광고비를 주문당 비용으로 나눠 또 빼면 중복이죠. 광고비만 따로 회수하려면 600,000 ÷ 9,000을 올림한 67건의 순증 주문이 필요합니다. 광고가 없었어도 들어왔을 주문은 빼고 센 숫자입니다.

객단가를 올리는 선택은 같이 늘어나는 재료·포장비까지 봐야 합니다. 표에서는 매출 3,000원 증가와 변동비 1,000원 증가를 함께 넣어 491건이 나왔습니다. 조건을 한꺼번에 여러 개 바꾸면 어느 것 때문에 달라졌는지 놓치기 쉬우니, 기본 표를 보관하고 조건별 표를 따로 만듭니다.
6. 내 매장의 손익분기 주문 수를 구하려면 어떤 자료가 필요할까요?
한 달치 주문·환불 내역, 플랫폼별 정산서, 재료·포장 매입과 재고 기록, 월 고정비 목록을 폴더 하나에 모읍니다. 파일에 대상 기간을 적고 표의 숫자 옆에 출처를 표시해 두면 다음 달에도 같은 기준으로 비교할 수 있습니다.
아직 못 찾은 비용은 0원이 아니라 미확인으로 적어 둡니다. 비용을 안 쓴 것과 아직 찾지 못한 것은 다르고, 0원으로 넣은 칸은 나중에 다시 보지 않게 되기 때문입니다.
| 기록 항목 | 내 매장 입력 | 검산 기준 |
|---|---|---|
| 계산 대상 기간 / 실제 영업일 | ____년 ____월 / ____일 | 주문일과 비용 기간 일치 |
| 부가세·할인·환불 처리 기준 | ________________ | 매출과 비용 기준 통일, 부담 주체 구분 |
| 주문 수 / 할인·환불 반영 매출 | ____건 / ____원 | 대상 주문 내역과 합계 일치 |
| 주문당 매출 P | ____원 | 대상 매출 ÷ 대상 주문 수 |
| 변동비 총액 / 주문당 변동비 V | ____원 / ____원 | 각 비용은 한 곳에만 반영 |
| 주문당 공헌이익 C | ____원 | P − V, 0보다 큰지 확인 |
| 월 고정비 F / 별도 목표 이익 | ____원 / ____원 | 대표자 보상·정액 광고 등의 포함 여부 표시 |
| 월 / 하루 필요 주문 수 | ____건 / ____건 | F ÷ C / F ÷ C ÷ D, 각각 올림 |
| 현재 처리 용량 / 실제 주문 분포 | ________________ | 평균 필요 주문 수와 피크타임 인력·설비 대조 |
| 아직 확인하지 못한 항목 | ________________ | 정산 담당자·계약 문서·증빙에서 확인할 질문 지정 |
오늘 할 일을 순서대로 적으면 다섯 단계입니다.
- 마감된 지난달의 주문·매출 내역을 열어 할인·환불 반영 매출 합계와 주문 수를 적습니다. 두 수를 나눈 값이 주문당 매출 P입니다.
- 같은 달 정산서에서 중개이용료·결제 수수료·매장 부담 배달비 줄을 각각 한 번씩만 더해 주문 수로 나눕니다. 이것이 주문 연동 비용입니다. 쿠폰은 1단계 매출에서, 월 정액 광고비는 4단계 고정비에서 이미 다루니 여기서 또 빼지 않습니다.
- 매입 자료와 재고 기록으로 그 달 재료 사용액과 포장 소모량을 구해 주문 수로 나눕니다. 2단계와 합치면 주문당 변동비 V이고, P − V가 공헌이익 C입니다.
- 임대차계약서, 급여 이체 내역, 정액 이용료 청구서에서 월 고정비 F를 모으고 대표자 보상을 넣을지 정합니다. F ÷ C를 올림하면 월 필요 주문 수, 영업일로 나누면 하루 필요 주문 수입니다.
- 끝으로 세 가지만 검산합니다. 매출이 주문 내역 합계와 맞는지, 정산서에서 이미 빠진 금액을 또 빼지 않았는지, 고정비와 변동비 목록에 같은 지출이 겹치지 않는지입니다.
장비 비용이 들어간다면 도입 초기 비용과 반복 비용을 나누는 방법을 함께 보면 고정비 칸을 채우기 쉽습니다. 피크 처리 용량이 걸린다면 고객·직원·보충 동선을 점검하는 방법이 도움이 됩니다. 장비나 동선을 바꾸면 매출 증가로 바로 적지 말고, 어느 비용과 작업 시간이 바뀌는지부터 적습니다.
7. 배달 매장 손익분기 계산에서 자주 묻는 질문
월 주문 수가 적은데 비용을 주문당으로 나눠도 되나요?
변동비만 주문당으로 나누고 고정비는 F에 그대로 둡니다. 임대료까지 주문당으로 나눈 뒤 F에 또 넣으면 중복이죠. 주문이 적었던 달 하나로 매장 구조를 단정하지 말고, 두세 달을 같은 기준으로 각각 계산해 비교합니다.
배달비를 고객이 전부 내는 주문은 변동비에서 빼도 되나요?
표에 들어가는 배달비는 매장 부담분만입니다. 주문 내역이나 정산서에서 매장이 부담한 배달비만 골라 한 달치를 더하고, 그 달 주문 수로 나눕니다. 주문마다 부담액이 다르더라도 한 달 합계로 평균을 내면 됩니다.
광고를 끄면 고정비가 줄어드니 무조건 유리한가요?
광고비가 줄어드는 것과 공헌이익 총액이 어떻게 달라지는지는 별개입니다. 표는 비용을 메우는 데 필요한 주문 수만 보여 주죠. 광고를 바꾸기 전후 한 달씩 주문 수와 공헌이익 합계를 같은 기준으로 적어 두고 비교해야 답이 나옵니다.
플랫폼 수수료는 몇 퍼센트로 넣어야 하나요?
비율 하나를 외워서 넣는 것보다 정산서의 공제 줄을 직접 더하는 쪽이 정확합니다. 중개이용료, 결제 수수료, 매장 부담 배달비 줄을 한 달치 모두 더합니다. 쿠폰 차감은 매출에서 이미 뺐고 월 정액 광고비는 고정비에 넣었으니 이 합계에는 넣지 않습니다. 각 항목에 붙은 부가세 줄은 1절에서 정한 기준대로 처리하는데, 이 글처럼 부가세 제외 기준이면 세액 줄은 빼고 공급가액만 더합니다.
그 합계를 그 달 주문 수로 나누면 주문당 금액이 나옵니다. 예시 매장은 배달비를 따로 셌으니 중개·결제 이용료 공급가액 합계가 월 720,000원이고, 600건으로 나누면 1,200원입니다. 가입 상품이나 적용 기간이 바뀌면 이 숫자도 달라지니 달마다 새로 구합니다.
자료와 계산 기준
- 미국 중소기업청(SBA): Break-even point — 고정비를 판매 단가와 단위 변동비의 차이로 나누는 기본 공식과 추정의 한계를 설명합니다.
- 쿠팡이츠 사업자 약관의 정산 조항 — 이용료와 정산의 기본 구조를 보는 자료입니다. 실제 적용 조건은 본인의 계약·정산서가 우선입니다.
- 쿠팡이츠: 세금계산서 및 매출내역서 확인 방법 — 공급가액·부가세액과 정산 조정 자료를 구분해 찾는 경로입니다.
실제 계산에는 내 매장의 계약·증빙·영업일을 넣습니다.